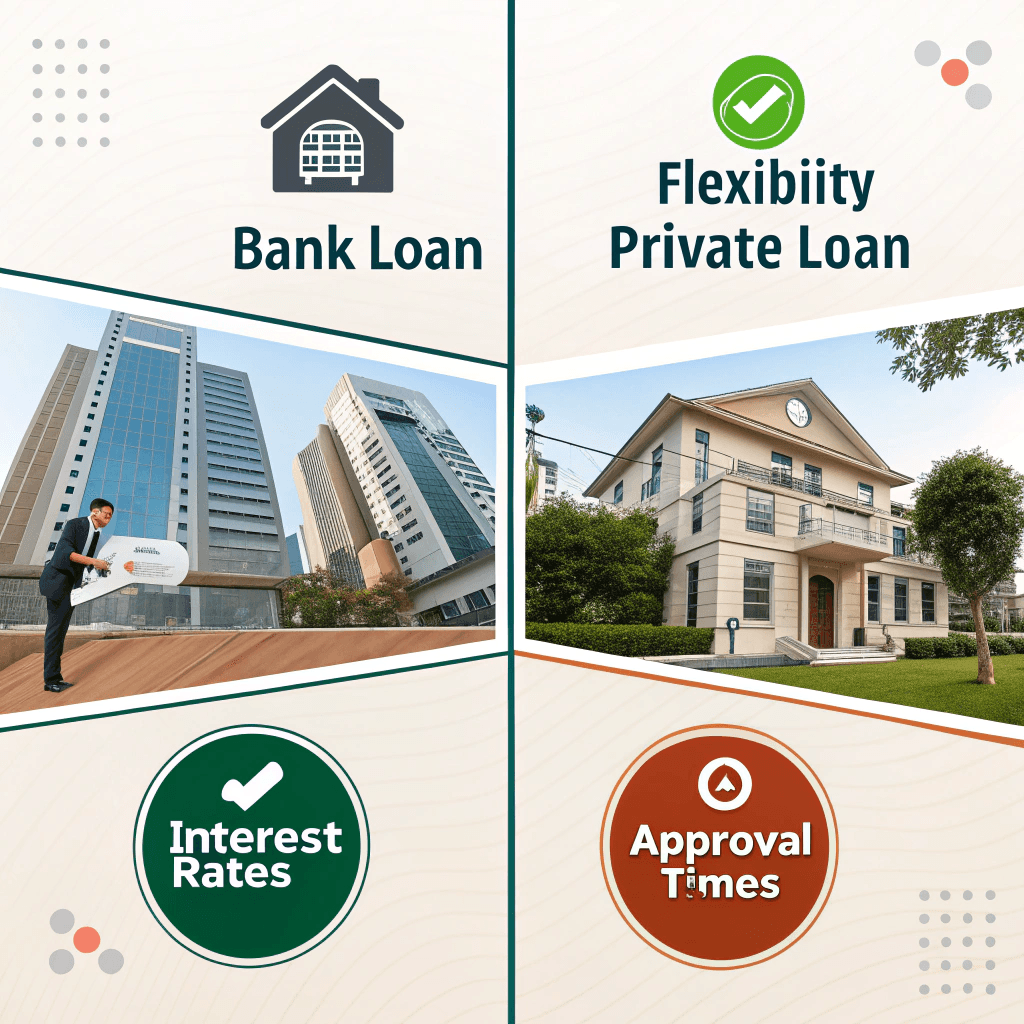
Acheter un bien à crédit au Costa Rica : Ce que vous devez vraiment savoir
Introduction
Vous rêvez de posséder une maison ou un condo sous les tropiques ? Le Costa Rica, avec ses plages paradisiaques, sa nature luxuriante et sa stabilité politique, attire chaque année de plus en plus d’investisseurs étrangers désireux d’acheter un bien immobilier. Que vous soyez à la recherche d’une résidence secondaire, d’un investissement locatif ou même d’un lieu pour prendre votre retraite, le Costa Rica coche toutes les cases. Mais une grande question revient souvent : est-il possible d’acheter un bien à crédit au Costa Rica, surtout en tant qu’étranger ?
La bonne nouvelle, c’est que oui, c’est possible. La moins bonne, c’est que ce n’est pas toujours simple. Entre les prêts hypothécaires pour résidents et non-résidents, les alternatives comme les prêts privés, les garanties exigées et les défis liés au transfert d’argent depuis l’étranger, il y a de quoi s’y perdre.
Vous n’êtes pas seul. Beaucoup de futurs acheteurs se posent les mêmes questions : puis-je obtenir un crédit si je ne suis pas résident ? Quels sont les taux d’intérêt ? Est-ce plus intéressant de financer via un prêteur privé ? Comment fonctionne le système bancaire costaricien ? Et surtout, comment éviter les pièges ou les retards lors du financement d’un achat ?
Dans cet article, nous allons vous guider pas à pas à travers toutes les options disponibles pour acheter un bien immobilier à crédit au Costa Rica. Que vous soyez un investisseur averti ou un primo-accédant curieux, vous allez découvrir les informations essentielles pour concrétiser votre projet en toute sérénité. Accrochez-vous, on vous explique tout !
Les prêts hypothécaires au Costa Rica : ce que les banques proposent
Commençons par le plus classique : le prêt hypothécaire bancaire. Au Costa Rica, plusieurs banques proposent ce type de financement pour l’achat immobilier. Mais les conditions varient grandement selon que vous soyez résident ou non-résident.
Si vous êtes résident au Costa Rica, vous aurez accès à des offres comparables à celles des Costariciens. Les banques locales – comme BAC San José, Banco Nacional, Banco de Costa Rica – offrent généralement des taux d’intérêt autour de 8 à 10 % pour les prêts immobiliers, ce qui peut paraître élevé comparé aux standards nord-américains ou européens, mais reste compétitif en Amérique Latine. Les durées de remboursement vont jusqu’à 30 ans.
Cependant, il faut s’attendre à une procédure très documentée. La banque exigera des preuves de revenus stables, souvent sous forme de fiches de paie locales, ou une déclaration d’impôt costaricienne. Il faut aussi généralement présenter des antécédents bancaires locaux et parfois un garant. Si vous êtes entrepreneur ou travailleur indépendant, prévoyez de montrer des états financiers certifiés.
Mais si vous êtes non-résident, c’est une autre histoire. Très peu de banques locales acceptent d’accorder des prêts à des étrangers qui n’ont ni statut migratoire au Costa Rica, ni antécédents bancaires locaux. Même si vous avez des revenus confortables à l’étranger, la plupart des institutions financières locales n’ont pas les moyens (ni l’envie) d’évaluer votre solvabilité internationale. Résultat : les prêts bancaires classiques sont très difficiles d’accès pour les non-résidents.
Certaines banques internationales présentes au Costa Rica, comme Scotiabank, peuvent offrir des produits spécifiques aux non-résidents, mais les conditions sont strictes. Préparez-vous à présenter une montagne de documents traduits, certifiés et parfois apostillés, avec des délais de réponse pouvant s’étendre sur plusieurs mois.
Dans ces cas, beaucoup d’acheteurs se tournent vers des solutions alternatives, comme les prêts privés. On vous en parle juste après.
Les prêts privés : une alternative souple mais coûteuse
Quand les portes des banques restent closes, les prêts privés peuvent apparaître comme une bouée de sauvetage. Et ils le sont, dans bien des cas. Mais attention : ils ont leurs règles, leurs avantages… et leurs inconvénients.
Un prêt privé, c’est quoi exactement ? Il s’agit d’un financement immobilier proposé non pas par une banque, mais par un investisseur privé ou une société de prêt indépendante. Au Costa Rica, ces acteurs sont de plus en plus nombreux à proposer des prêts aux étrangers, avec ou sans statut de résident.
Le gros avantage, c’est la souplesse. Là où une banque vous demandera une dizaine de documents, des traductions officielles et trois mois d’attente, un prêteur privé peut donner une réponse en quelques jours. Souvent, la seule chose qu’il exigera, c’est que le bien immobilier acheté serve de garantie hypothécaire. Si vous achetez un bien déjà construit et titré, c’est généralement suffisant.
Autre avantage : vous pouvez emprunter en tant que non-résident. Pour beaucoup d’acheteurs venus des États-Unis, du Canada ou d’Europe, c’est la seule voie réaliste pour financer un achat.
Mais cette souplesse a un coût. Les taux d’intérêt pratiqués par les prêteurs privés au Costa Rica sont souvent compris entre 10 et 15 %, parfois même plus. Et les durées sont beaucoup plus courtes : 3 à 5 ans en général. Cela veut dire que vous devrez soit rembourser rapidement, soit renégocier ou refinancer avant l’échéance.
Alors, est-ce risqué ? Oui et non. Si vous avez un projet solide, que vous revendez rapidement ou que vous avez un plan de sortie clair (comme un refinancement bancaire une fois résident), ça peut être une solution efficace. Mais il faut bien lire les clauses du contrat, notamment en cas de retard de paiement, de pénalités, ou de saisie.
Et surtout, travaillez toujours avec un avocat spécialisé en immobilier pour vérifier la légalité du prêt et la validité des garanties. Le marché est dynamique, mais il faut rester prudent.
Ce que demandent les prêteurs : garanties, taux et pièges à éviter
Alors, concrètement, quelles sont les garanties demandées lorsque vous souhaitez acheter un bien à crédit au Costa Rica ? Que vous passiez par une banque ou un prêteur privé, la réponse est presque toujours la même : le bien immobilier lui-même sert de garantie.
Mais il y a des nuances. Pour un prêt hypothécaire bancaire, le bien doit être titré, enregistré au Registro Nacional (l’équivalent du cadastre), et vous devrez fournir une évaluation officielle réalisée par un expert agréé. La banque peut aussi exiger une assurance habitation obligatoire et parfois une assurance-vie liée au montant emprunté.
Du côté des prêteurs privés, c’est plus simple, mais aussi plus risqué. Certains acceptent même des biens en cours de régularisation ou des terrains nus. Mais attention : en cas de litige ou de défaut de paiement, ces prêteurs ont des moyens très rapides pour enclencher une procédure de saisie via un “juicio hipotecario” (procès hypothécaire). Et vous pourriez perdre votre bien sans passer par un long procès.
Concernant les taux d’intérêt, comme on l’a vu, ils sont plus élevés qu’en Europe ou en Amérique du Nord. En 2025, les taux moyens sont d’environ :
Banques locales : 8-10 %
Banques internationales : 9-12 %
Prêts privés : 10-15 %, parfois plus
Les taux peuvent être fixes ou variables, souvent indexés sur le Tasa Básica Pasiva, un taux de référence publié chaque semaine par la Banque centrale du Costa Rica.
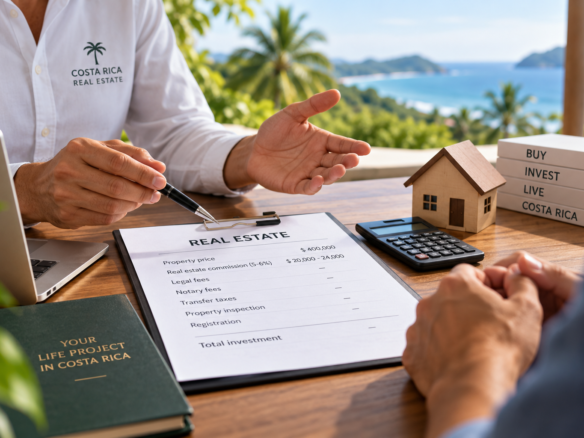
Enfin, attention aux frais annexes : frais de dossier, frais d’enregistrement de l’hypothèque, honoraires d’avocat, timbres fiscaux. Ils peuvent représenter 3 à 5 % du prix du bien. C’est un point à anticiper dans votre budget.
Si vous ne savez pas par où commencer, des agences comme Crespo Agency peuvent vous mettre en relation avec des prêteurs fiables, vous aider à structurer votre dossier, et éviter les erreurs coûteuses. C’est un atout précieux dans un marché que vous ne maîtrisez pas encore.
Le transfert de fonds depuis l’étranger : un vrai casse-tête
Un autre aspect souvent sous-estimé quand on achète un bien immobilier à crédit au Costa Rica, c’est le transfert de fonds depuis l’étranger. Et croyez-moi, ça peut devenir un vrai casse-tête si on ne s’y prépare pas correctement.
Première chose à savoir : le Costa Rica a des règles strictes en matière de transparence financière. Dès qu’un montant important arrive sur un compte bancaire local – généralement à partir de 10 000 USD –, la banque va vous demander une justification claire de l’origine des fonds. Si vous ne pouvez pas prouver que l’argent provient de revenus légitimes ou d’une source documentée (comme la vente d’un bien, un héritage, etc.), le virement peut être bloqué ou retourné.
Autre point : les banques locales peuvent mettre du temps à traiter les fonds entrants. Entre les vérifications, les délais internes, les jours fériés locaux et les lenteurs administratives, le transfert d’un acompte ou d’un règlement complet peut prendre plusieurs jours, voire semaines. Si vous êtes en plein processus d’achat avec une date limite à respecter, cela peut devenir très stressant.
Et n’oubliez pas les frais bancaires ! Certaines banques locales prennent une commission à la réception des fonds, et votre banque d’origine peut aussi facturer des frais de sortie. Faites bien vos calculs pour éviter les mauvaises surprises.
Une bonne stratégie consiste à ouvrir un compte bancaire au Costa Rica dès que possible. Mais là aussi, ce n’est pas automatique : il faut être au moins résident temporaire ou avoir un lien contractuel local (comme un achat immobilier en cours). Certaines banques exigent même une lettre de recommandation bancaire ou une preuve de domicile.
Enfin, vous pouvez aussi passer par des services spécialisés de transfert d’argent, comme Wise (anciennement TransferWise), OFX ou des sociétés locales qui offrent des services de dépôt fiduciaire. Ces solutions sont souvent plus rapides, plus transparentes sur les taux de change, et plus économiques.
En bref : anticipez, préparez les documents, et surtout, ne transférez jamais une grosse somme sans avoir vérifié avec votre avocat que tout est en ordre. Le transfert d’argent est une étape cruciale du processus, ne la négligez pas.
Acheter à crédit : les erreurs à éviter et nos conseils pratiques
Vous l’avez compris : acheter un bien à crédit au Costa Rica est faisable, mais ce n’est pas un long fleuve tranquille. Pour vous éviter les pièges les plus fréquents, voici une liste des erreurs à éviter absolument, accompagnée de quelques conseils pratiques.
Erreur n°1 : penser que c’est comme chez vous.
Le système bancaire costaricien fonctionne selon ses propres règles. Il ne faut pas s’attendre à avoir un prêt approuvé en 48h comme aux USA. La patience est de mise, et la documentation doit être béton.
Erreur n°2 : ne pas vérifier le titre de propriété.
Avant même de parler financement, assurez-vous que le bien est titré, libre de dettes, et sans litiges en cours. Engagez un avocat local spécialisé en droit immobilier. Ce n’est pas une option, c’est indispensable.
Erreur n°3 : sous-estimer les frais cachés.
Entre les frais de notaire, les taxes, les assurances obligatoires, les frais de transfert bancaire, et parfois les commissions d’intermédiaire, le budget final peut facilement gonfler de 10 %.
Erreur n°4 : signer un prêt sans tout comprendre.
Ne signez jamais un contrat de prêt (surtout privé) sans avoir lu chaque ligne avec un avocat. Méfiez-vous des taux “promotionnels” qui explosent après 12 mois, ou des clauses de saisie ultra-agressives.
Conseil pratique : travaillez avec des pros.
Un bon agent immobilier, un avocat spécialisé, un courtier en prêt ou une agence comme Crespo Agency peut faire toute la différence. Ils connaissent les rouages locaux, parlent votre langue, et peuvent vous éviter des erreurs coûteuses.
Conseil bonus : ayez toujours un plan B.
Et si votre prêt est refusé ? Et si le transfert prend trop de temps ? Et si les taux augmentent ? Ayez un peu de marge de manœuvre, un plan alternatif, et surtout, ne mettez pas tous vos œufs dans le même panier.
Acheter un bien à crédit au Costa Rica, c’est un projet excitant, mais ça demande de la préparation, de la méthode… et un peu de sang-froid. Mais avec les bonnes informations, vous pouvez réussir votre investissement et profiter pleinement de la “Pura Vida” !
Conclusion
Acheter un bien immobilier à crédit au Costa Rica est une aventure passionnante, mais pas sans défis. Entre les particularités du système bancaire local, les limites pour les non-résidents, les taux souvent élevés, les prêts privés aux conditions variables, et les complications liées au transfert de fonds, mieux vaut être bien préparé.
Ce n’est pas un processus impossible, loin de là. Des milliers d’étrangers investissent chaque année au Costa Rica, en toute légalité, avec ou sans prêt bancaire. La clé, c’est de s’informer, de s’entourer de professionnels compétents, et de choisir la solution de financement la plus adaptée à votre profil.
Que vous soyez résident ou non, primo-accédant ou investisseur expérimenté, n’oubliez jamais que l’immobilier est un engagement sérieux. Prenez le temps de comprendre les implications légales et financières, et ne laissez rien au hasard.
Et surtout, ne perdez pas de vue l’essentiel : votre rêve d’avoir un pied-à-terre au Costa Rica est tout à fait réalisable. Avec un peu de patience, une bonne dose de vigilance, et les bons partenaires à vos côtés, vous serez bientôt prêt à poser vos valises au soleil.

Rejoignez la discussion