Comprar una propiedad a crédito en Costa Rica: Todo lo que necesitas saber
Introducción
¿Te imaginas viviendo cerca del mar, rodeado de naturaleza exuberante y disfrutando de un estilo de vida tranquilo y soleado? No es solo un sueño: cada año, cientos de extranjeros deciden comprar una propiedad en Costa Rica para hacerlo realidad. Ya sea como inversión, segunda residencia o retiro, este país ofrece atractivas oportunidades inmobiliarias. Pero cuando se trata de financiar esa compra, surge una gran pregunta: ¿es posible comprar una propiedad a crédito en Costa Rica siendo extranjero?
La respuesta es sí, pero como todo en la vida, no es tan simple. Si bien existen opciones de financiamiento a través de bancos y prestamistas privados, el proceso no es tan directo como en Estados Unidos, Europa o incluso otros países de América Latina. Las condiciones cambian según tu estatus migratorio, tu perfil financiero y la naturaleza del inmueble que deseas adquirir.
Muchas personas se preguntan: ¿Puedo acceder a un préstamo si no soy residente? ¿Qué garantías debo ofrecer? ¿Qué tan altos son los intereses? ¿Qué alternativas tengo si los bancos no me aprueban? ¿Cómo transfiero grandes sumas de dinero al país sin complicaciones?
En este artículo, te explicaremos en detalle cómo comprar una propiedad a crédito en Costa Rica, paso a paso. Hablaremos sobre los préstamos hipotecarios disponibles para residentes y no residentes, las opciones de crédito privado, los requisitos más comunes, los desafíos del sistema bancario local y cómo manejar de forma segura las transferencias de fondos desde el extranjero. Si estás pensando en invertir en bienes raíces en Costa Rica, aquí tienes una guía clara, directa y actualizada que te ahorrará tiempo, dinero y muchos dolores de cabeza.
Préstamos hipotecarios: lo que ofrecen los bancos en Costa Rica
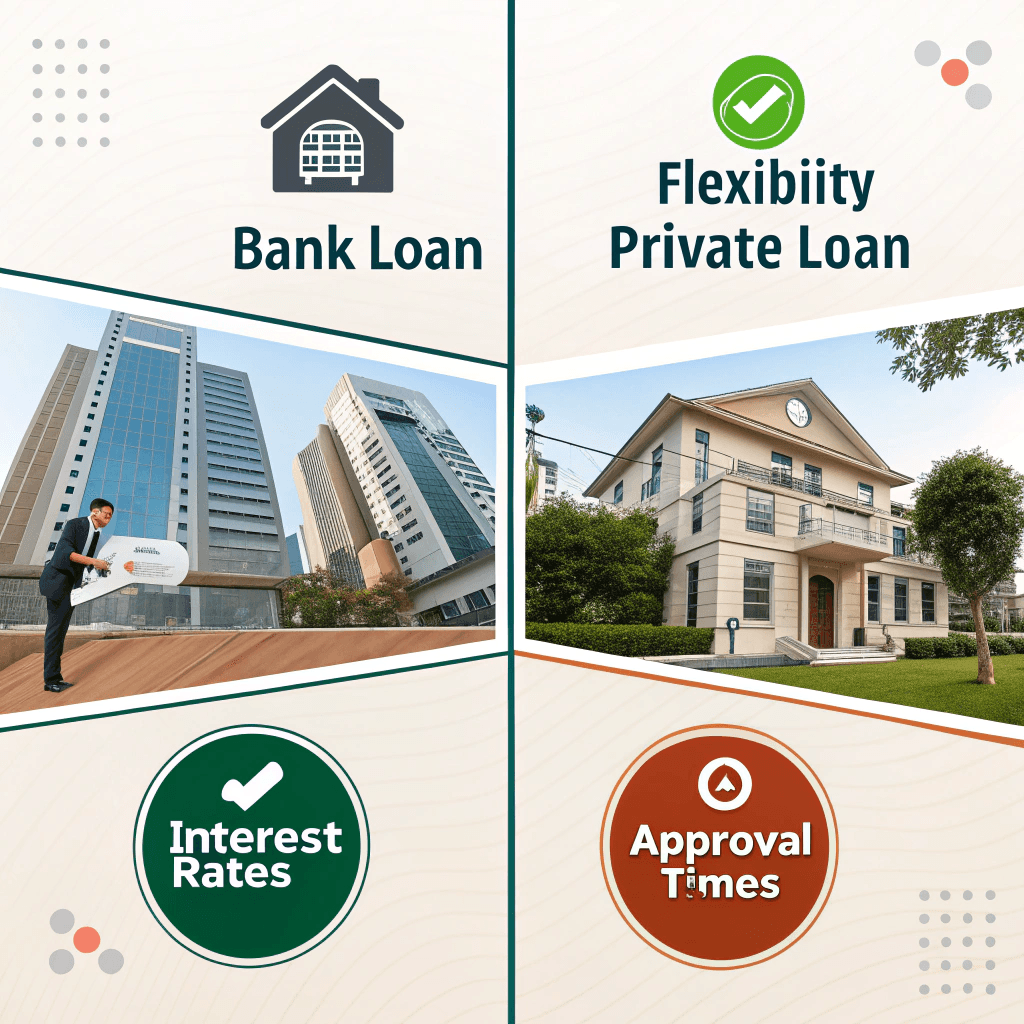
Empecemos con lo tradicional: los préstamos hipotecarios bancarios. En Costa Rica, varias entidades financieras ofrecen este tipo de financiamiento, pero las condiciones varían mucho según seas residente o no residente.
Si ya tienes residencia legal en Costa Rica, estás en una posición favorable. Bancos como BAC San José, Banco Nacional y Banco de Costa Rica ofrecen hipotecas para compra de propiedades con tasas de interés que rondan entre el 8 % y el 10 % anual, dependiendo del perfil del solicitante. Los plazos pueden llegar hasta 30 años, lo cual permite cuotas relativamente accesibles.
Eso sí, el proceso es largo y burocrático. Deberás presentar estados financieros, constancia de ingresos (de preferencia costarricenses), declaraciones de impuestos, historial crediticio local y, en algunos casos, un garante. Si trabajas por cuenta propia, se requieren estados financieros auditados. Además, el banco solicitará una tasación profesional del inmueble y podría pedir seguros adicionales, como seguro de vida e incendio.
Ahora bien, si no eres residente, la situación se complica. La mayoría de los bancos locales no otorgan préstamos a personas sin residencia o sin historial bancario en el país. Aunque tengas excelentes ingresos en tu país de origen, muchas instituciones no tienen mecanismos para evaluar tu solvencia externa. Esto limita mucho las opciones de financiamiento tradicional.
Una posible excepción son los bancos internacionales como Scotiabank, que tienen productos diseñados para extranjeros. Sin embargo, los requisitos son estrictos: deberás presentar documentación extensa traducida y apostillada, y el proceso puede tardar meses.
Debido a estas barreras, muchos extranjeros optan por alternativas más flexibles, como los préstamos privados, de los que hablaremos en la siguiente sección. Pero si ya vives en Costa Rica y tienes ingresos locales, el crédito hipotecario bancario puede ser tu mejor opción a largo plazo.
Préstamos privados: una alternativa flexible pero más costosa
Si los bancos te cierran las puertas, no estás fuera del juego. En Costa Rica, los préstamos privados son una opción viable, especialmente para extranjeros que no tienen residencia o historial financiero local.
¿En qué consisten? Son préstamos ofrecidos por personas físicas o empresas privadas, no por bancos. La principal ventaja es la flexibilidad. Mientras un banco pide montañas de papeles, un prestamista privado puede aprobar tu crédito en pocos días, siempre y cuando presentes una garantía real, normalmente el mismo bien que estás comprando.
Este tipo de crédito es muy común en el mercado costarricense. Inversores privados están dispuestos a financiar compras inmobiliarias si el inmueble es legal, titulado y puede servir de respaldo. No necesitas tener residencia ni ingresos declarados en Costa Rica. Para muchos extranjeros, esto representa la única forma de adquirir una propiedad a crédito en el país.
Pero hay un “pero”: el costo. Las tasas de interés suelen estar entre el 10 % y el 15 % anual, dependiendo del riesgo, el plazo y el valor del inmueble. A diferencia de los préstamos bancarios, los plazos son más cortos: normalmente entre 2 y 5 años. Es decir, no es un crédito pensado para pagar en 30 años, sino para resolver una necesidad puntual o hacer una inversión estratégica.
Entonces, ¿vale la pena? Depende. Si estás comprando una propiedad para remodelar y vender, o si piensas refinanciar más adelante con un banco una vez obtengas la residencia, puede ser una excelente solución. Pero debes entender bien las condiciones del contrato, porque algunos prestamistas incluyen cláusulas que permiten embargos rápidos si te atrasas en los pagos.
Por eso, siempre es recomendable contar con un abogado especializado en derecho inmobiliario que revise el contrato, verifique la legalidad del préstamo y proteja tus intereses. Los préstamos privados son útiles, pero también pueden ser peligrosos si no los manejas con cuidado.
Garantías, tasas y errores comunes en créditos inmobiliarios
Entonces, ¿qué exigen exactamente los prestamistas en Costa Rica? Ya sea que acudas a un banco o a un prestamista privado, una cosa es casi segura: te van a pedir que el inmueble sirva como garantía.
En el caso de los bancos, esta garantía debe ser una propiedad titulada y registrada legalmente en el Registro Nacional. También necesitarás una tasación oficial realizada por un perito autorizado. Además, deberás contratar un seguro obligatorio sobre la propiedad, e incluso una póliza de vida que cubra el monto del préstamo.
Los prestamistas privados son más flexibles, pero esto también puede ser riesgoso. Algunos aceptan propiedades que aún están en proceso de regularización o incluso terrenos sin construir. Sin embargo, si llegas a incumplir con el pago, estos prestamistas pueden iniciar un proceso judicial acelerado, conocido como juicio hipotecario, y podrías perder tu propiedad rápidamente.
Sobre las tasas de interés, hay que tener en cuenta que son significativamente más altas que en Estados Unidos o Europa. En el momento de escribir este artículo (finales de 2025), los promedios son:
Bancos locales: 8 % – 10 %
Bancos internacionales: 9 % – 12 %
Préstamos privados: 10 % – 15 %, e incluso más
Algunos préstamos son a tasa fija y otros a tasa variable, muchas veces referenciados a la Tasa Básica Pasiva, un indicador semanal publicado por el Banco Central de Costa Rica.
Un error común es no considerar los costos adicionales: gastos notariales, inscripción de la hipoteca, honorarios legales, timbres fiscales y más. Estos pueden representar entre 3 % y 5 % del valor del inmueble, así que es importante incluirlos en tu presupuesto.
Si no sabes por dónde empezar, te recomendamos buscar asesoría especializada. Empresas como Crespo Agency pueden ayudarte a conectar con prestamistas confiables, revisar documentos, estructurar tu crédito y acompañarte durante todo el proceso. No es obligatorio, pero sí altamente recomendable, sobre todo si no conoces el mercado local.
Transferencias desde el extranjero: cómo evitar bloqueos y retrasos
Uno de los pasos más importantes (y complicados) al comprar una propiedad en Costa Rica es transferir el dinero desde tu país de origen. Aunque parezca sencillo, puede convertirse en una pesadilla si no lo haces correctamente.
Primero, hay que entender que Costa Rica tiene normas muy estrictas en materia de prevención de lavado de dinero. Cualquier transferencia internacional superior a $10,000 USD será revisada por el banco receptor. Si no puedes demostrar claramente el origen de los fondos —por ejemplo, mediante contratos de venta, declaraciones de impuestos, o testamentos— el banco puede bloquear temporalmente o devolver el dinero.
Además, los procesos bancarios en Costa Rica no son los más rápidos del mundo. Las validaciones internas, los días feriados, la falta de digitalización en algunas entidades, y la necesidad de documentación adicional pueden demorar varios días o incluso semanas una transferencia. Esto puede poner en riesgo los plazos pactados en tu contrato de compraventa.
Otro aspecto importante: los costos bancarios. Tu banco de origen puede cobrar comisiones por transferencia internacional, y el banco costarricense receptor puede aplicar cargos adicionales. Por eso, es importante consultar previamente todos los gastos asociados y confirmar el tipo de cambio.
¿Una solución práctica? Considera abrir una cuenta bancaria en Costa Rica. Esto facilita el movimiento de fondos y te da mayor control. No obstante, para abrirla necesitarás al menos una residencia temporal o un trámite migratorio en curso. Algunos bancos incluso exigen cartas de referencia y contratos locales.
También puedes utilizar plataformas de transferencia especializadas como Wise (antes TransferWise), OFX, o intermediarios locales de confianza. Estas opciones suelen ser más rápidas, más transparentes en sus comisiones y ofrecen tasas de cambio más competitivas.
Consejo clave: nunca hagas una transferencia grande sin antes consultar con tu abogado o notario. Verifica que todo esté listo, que la cuenta de destino esté a nombre correcto, y que el contrato esté firmado. Un error en esta etapa puede costarte tiempo y mucho dinero.
Errores frecuentes y consejos prácticos para financiar tu propiedad
Ya tienes claro que comprar una propiedad a crédito en Costa Rica es posible, pero también tiene sus desafíos. Para ayudarte a evitar problemas, aquí van los errores más comunes… y cómo evitarlos.
Error #1: Pensar que todo funciona como en tu país
El sistema financiero costarricense tiene reglas y ritmos propios. No esperes que un préstamo se apruebe en 48 horas como en EE.UU. Aquí los procesos toman tiempo y requieren mucha documentación.
Error #2: No revisar el estado legal del inmueble
Antes de pensar en el crédito, asegúrate de que la propiedad esté debidamente inscrita, sin deudas, ni conflictos legales. Un abogado local especializado en bienes raíces es indispensable.
Error #3: Olvidar los costos adicionales
La hipoteca no es lo único que pagarás. Entre gastos notariales, impuestos, seguros y transferencias, el costo final puede aumentar un 10 % o más. Prepárate para ello.
Error #4: Firmar contratos sin entenderlos
Especialmente en los préstamos privados, es vital que un abogado revise cada cláusula. Algunas condiciones pueden ser abusivas o tener consecuencias graves si no cumples.
Consejo clave: Rodéate de profesionales confiables
Un buen abogado, un agente inmobiliario experimentado y una agencia como Crespo Agency pueden marcar la diferencia. Ellos conocen el terreno, hablan tu idioma y te protegen de errores costosos.
Consejo adicional: Ten siempre un plan B
¿Qué pasa si el préstamo no se aprueba? ¿O si el dinero se retrasa? ¿O si suben las tasas? Tener alternativas y márgenes de maniobra puede salvar tu inversión.
Comprar una propiedad a crédito en Costa Rica puede parecer complicado al principio, pero si te informas bien y actúas con precaución, el proceso será mucho más fluido. Y al final, la recompensa —una vida bajo el sol, en un paraíso natural— bien vale el esfuerzo.
Conclusión
Comprar una propiedad a crédito en Costa Rica es totalmente posible, pero exige preparación, paciencia y buenos aliados. Ya sea que optes por un préstamo bancario tradicional o por un financiamiento privado, es esencial conocer las reglas del juego y evitar los errores más comunes.
Si eres residente, tienes más puertas abiertas en el sistema bancario. Si no lo eres, los préstamos privados pueden ser tu mejor opción. En ambos casos, tendrás que ofrecer garantías, asumir tasas más altas que en tu país y lidiar con procesos administrativos lentos pero seguros. Y no olvides un punto crítico: los trámites de transferencia de fondos pueden ser complicados si no están bien organizados.
Lo importante es que sí se puede financiar una compra inmobiliaria en Costa Rica, incluso siendo extranjero. El mercado local está abierto a la inversión, siempre que sigas los pasos correctos y estés bien asesorado.
Con conocimiento, planificación y la ayuda de profesionales confiables, estarás listo para dar el paso y convertirte en propietario en uno de los destinos más deseados del mundo. Porque al final, vivir la “Pura Vida” empieza con una decisión inteligente… y un buen plan de financiamient

Únete a la discusión