Les banques au Costa Rica : tout ce que les expatriés doivent savoir avant d’ouvrir un compte
Vous préparez votre installation au Costa Rica ou vous envisagez d’y acheter un bien immobilier ? Alors une question revient presque toujours dès les premiers échanges : comment fonctionne le système bancaire costaricien ?
Beaucoup de nouveaux arrivants pensent retrouver un fonctionnement similaire à celui du Canada, des États-Unis ou de l’Europe. Pourtant, la réalité est bien différente. Ouvrir un compte bancaire, transférer de l’argent à l’étranger, effectuer un virement important ou simplement accéder à certains services en ligne peut demander davantage de temps, de documents… et parfois de patience.
Cette différence n’est pas un défaut. Elle reflète un système bancaire plus prudent, fortement encadré par les réglementations de lutte contre le blanchiment d’argent et le financement illicite. Pour un expatrié ou un investisseur, comprendre ces règles dès le départ permet d’éviter de nombreuses frustrations.
Dans ce guide, nous vous expliquons les principales différences entre les banques costariciennes et les établissements nord-américains ou européens, les meilleures options pour ouvrir un compte lorsque vous n’êtes pas résident, les difficultés liées aux transferts internationaux ainsi que les bonnes pratiques pour gérer votre argent sereinement une fois installé.
Un système bancaire très différent de celui de l’Europe ou de l’Amérique du Nord
La première surprise concerne la relation avec la banque. En Europe ou en Amérique du Nord, la majorité des opérations s’effectuent aujourd’hui entièrement en ligne. L’ouverture d’un compte, les virements internationaux, les modifications de plafonds ou encore les demandes de crédit peuvent souvent être réalisées sans rencontrer un conseiller.
Au Costa Rica, la logique reste beaucoup plus traditionnelle.
Même si les banques proposent des applications mobiles modernes, la présence physique du client reste fréquemment indispensable.
Vous devrez souvent vous déplacer pour :
- signer certains documents ;
- mettre à jour votre dossier client ;
- effectuer un transfert international important ;
- modifier certaines autorisations ;
- justifier l’origine de fonds importants.
Cette approche peut surprendre les nouveaux arrivants, mais elle fait partie du fonctionnement normal des banques costariciennes.
Autre différence importante : la conformité (“compliance”) occupe une place centrale.
Chaque banque cherche à connaître précisément :
- votre profession ;
- vos revenus ;
- l’origine de votre patrimoine ;
- les raisons de votre présence au Costa Rica ;
- la provenance des fonds déposés.
Des justificatifs complémentaires peuvent être demandés plusieurs mois après l’ouverture du compte. Cela ne signifie pas qu’il existe un problème : il s’agit simplement des procédures internes imposées par la réglementation.
Les délais sont également différents.
Là où une banque européenne valide parfois un dossier en quelques heures, une banque costaricienne peut prendre plusieurs jours, voire plusieurs semaines, notamment lorsqu’il s’agit d’un client étranger.
Les banques publiques et privées : quelles différences ?
Le Costa Rica possède un système bancaire relativement solide composé de banques publiques et de banques privées.
Les banques publiques bénéficient d’une excellente réputation auprès de la population locale.
Parmi les plus connues figurent :
- Banco Nacional
- Banco de Costa Rica (BCR)
- Banco Popular
Ces établissements disposent d’un vaste réseau d’agences et de distributeurs automatiques dans tout le pays.
Les banques privées occupent également une place importante.
On retrouve notamment :
- BAC Credomatic
- Davivienda Costa Rica
- Scotiabank Costa Rica (présence réduite ces dernières années après plusieurs restructurations)
Les banques privées proposent généralement :
- des plateformes numériques plus modernes ;
- un service clientèle plus réactif ;
- des délais parfois plus courts ;
- une meilleure prise en charge des clients internationaux.
En revanche, leurs frais bancaires peuvent être légèrement supérieurs à ceux des banques publiques.
Le choix dépend donc principalement de votre situation personnelle, de votre futur lieu de résidence et de vos besoins quotidiens.
Peut-on ouvrir un compte bancaire sans être résident ?
C’est probablement la question la plus fréquente chez les futurs expatriés.
La réponse est oui, mais avec plusieurs nuances.
Contrairement à une idée largement répandue, un non-résident peut ouvrir un compte bancaire au Costa Rica, à condition de répondre aux exigences de la banque.
Toutes les banques n’appliquent cependant pas les mêmes critères.
Certaines sont beaucoup plus ouvertes aux investisseurs étrangers.
Dans notre expérience chez Crespo Agency, les établissements qui se montrent généralement les plus favorables aux non-résidents sont :
- BAC Credomatic, souvent apprécié pour la qualité de son interface numérique et son expérience avec la clientèle internationale ;
- Banco Nacional, qui accepte régulièrement des dossiers de non-résidents lorsque les justificatifs sont complets ;
- Banco de Costa Rica (BCR), qui peut également ouvrir des comptes selon le profil du demandeur.
Chaque dossier est étudié individuellement.
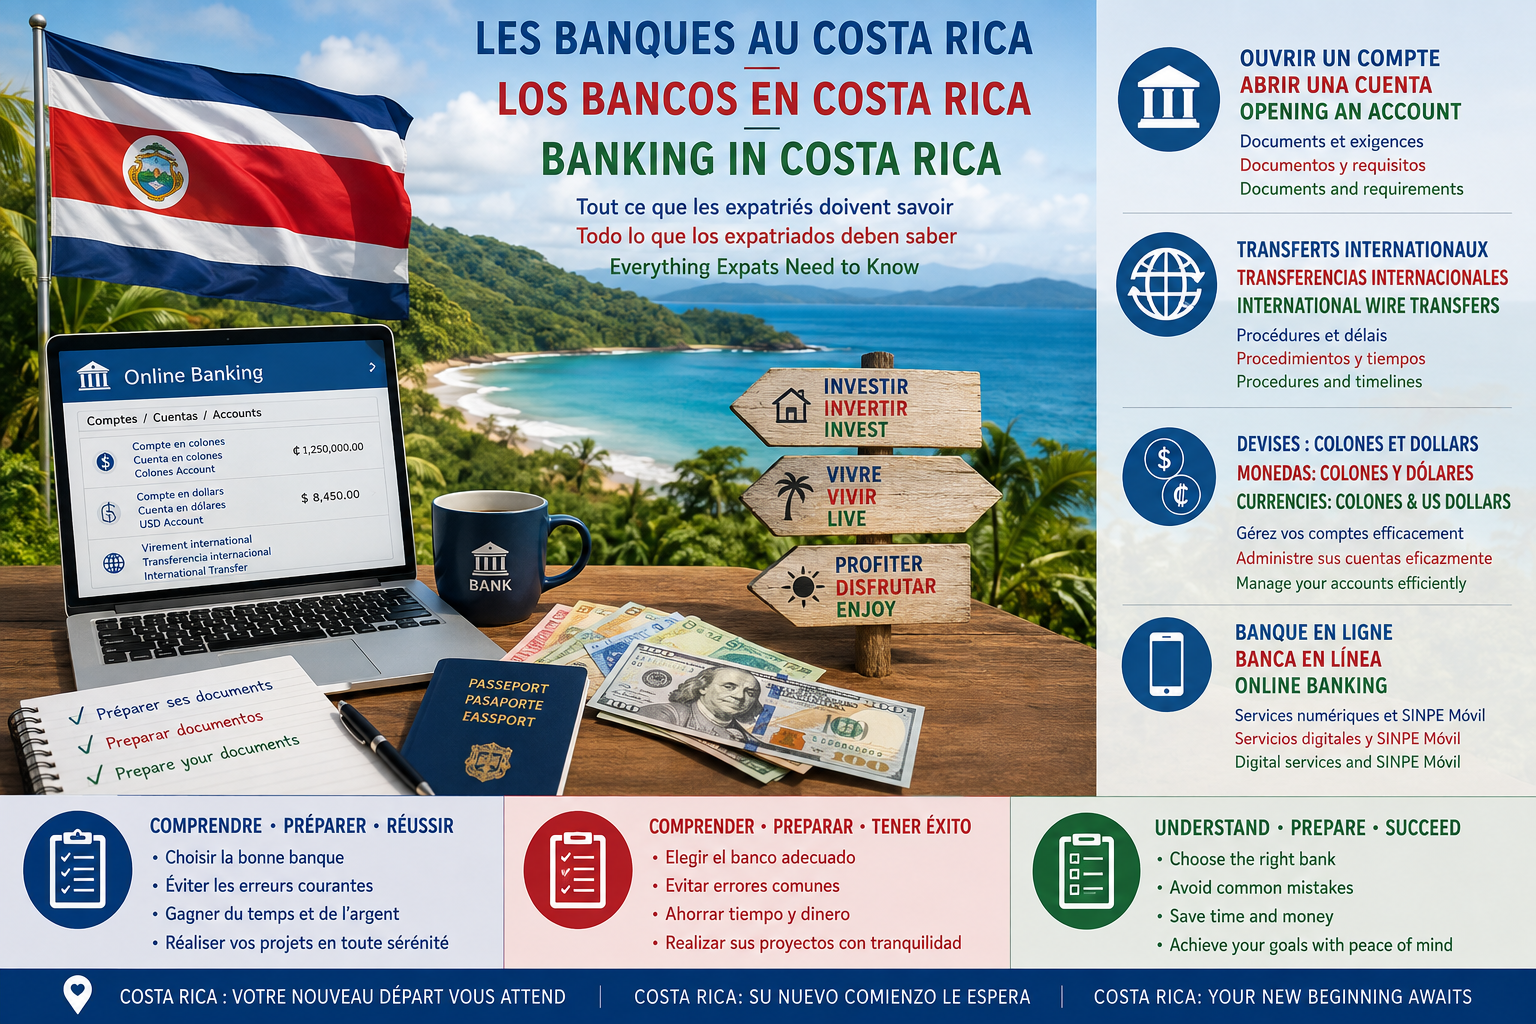
Les documents demandés comprennent généralement :
- passeport valide ;
- second document d’identité selon les cas ;
- justificatif d’adresse ;
- preuve de revenus ;
- attestation bancaire étrangère ;
- documents démontrant l’origine des fonds.
Dans certains cas, une recommandation bancaire ou professionnelle peut également être demandée.
Il faut garder à l’esprit que les politiques internes évoluent régulièrement. Une banque qui accepte facilement un dossier cette année peut renforcer ses critères quelques mois plus tard.
C’est pourquoi il est préférable de préparer le dossier en amont plutôt que d’improviser une fois sur place.
Chez Crespo Agency, nous accompagnons régulièrement nos clients dans cette étape en coordonnant les échanges avec les banques et les professionnels locaux afin d’éviter les allers-retours inutiles et les dossiers incomplets.
Les transferts internationaux : pourquoi sont-ils parfois compliqués ?
C’est certainement le point qui surprend le plus les nouveaux arrivants.
En Europe ou en Amérique du Nord, envoyer un virement international est devenu une opération relativement simple.
Au Costa Rica, ce n’est pas toujours le cas.
Pour des raisons réglementaires, de nombreuses banques exigent encore la présence physique du titulaire du compte pour initier un transfert international.
Autrement dit :
vous ne pouvez pas toujours envoyer plusieurs dizaines de milliers de dollars depuis votre téléphone.
La banque souhaite :
- vérifier votre identité ;
- confirmer votre autorisation ;
- contrôler la destination des fonds ;
- demander les justificatifs nécessaires.
Cette procédure concerne notamment :
- les achats immobiliers ;
- les transferts vers votre banque d’origine ;
- les paiements importants à l’étranger.
Selon les montants, la banque pourra également demander :
- une facture ;
- un contrat de vente ;
- un compromis immobilier ;
- une preuve de la destination des fonds.
Les délais peuvent varier de 24 heures à plusieurs jours ouvrés.
Cette procédure peut sembler contraignante, mais elle constitue l’un des mécanismes qui expliquent la stabilité et la réputation du système bancaire costaricien.
Les devises : colones ou dollars américains ?
Le Costa Rica fonctionne principalement avec deux monnaies.
Le colón costaricien (CRC) est utilisé pour les dépenses quotidiennes.
Le dollar américain (USD) occupe toutefois une place très importante dans l’économie.
Il est courant de voir :
- les biens immobiliers affichés en dollars ;
- les véhicules vendus en dollars ;
- certains loyers exprimés en dollars ;
- les investissements réalisés en dollars.
La majorité des banques permettent donc d’ouvrir :
- un compte en colones ;
- un compte en dollars américains.
Cette double gestion est très pratique pour les expatriés qui perçoivent leurs revenus à l’étranger.
En revanche, il faut rester attentif aux taux de change appliqués lors des conversions entre les deux devises.
Même quelques centimes de différence peuvent représenter plusieurs centaines de dollars sur une transaction immobilière importante.
Les services numériques progressent… mais restent différents
Le système bancaire costaricien s’est considérablement modernisé ces dernières années.
Aujourd’hui, la plupart des banques proposent :
- une application mobile performante ;
- des virements nationaux rapides ;
- le paiement des factures ;
- la consultation des comptes en temps réel ;
- des cartes bancaires internationales.
Le système SINPE Móvil, très populaire, permet même d’envoyer de petites sommes instantanément à un numéro de téléphone, un peu à la manière des solutions de paiement entre particuliers en Europe ou en Amérique du Nord.
Cependant, certaines limites demeurent.
Les plafonds de transaction peuvent être relativement stricts.
Certaines opérations sensibles nécessitent encore une validation en agence.
Il arrive également que des comptes soient temporairement bloqués tant que des justificatifs complémentaires n’ont pas été fournis.
Ces contrôles sont normaux et concernent aussi bien les Costariciens que les étrangers.
Nos conseils pour éviter les mauvaises surprises
L’ouverture d’un compte bancaire est souvent l’une des premières démarches réalisées après l’achat d’un bien ou le lancement d’un projet d’expatriation.
Quelques bonnes pratiques permettent d’éviter la majorité des difficultés.
Nous recommandons toujours de :
- préparer tous les justificatifs avant votre arrivée ;
- conserver des copies numériques de chaque document ;
- pouvoir démontrer clairement l’origine de vos fonds ;
- anticiper les délais administratifs ;
- prévoir plusieurs jours sur place si vous devez ouvrir un compte et effectuer un achat immobilier simultanément.
Si vous envisagez un investissement important, il est également judicieux d’organiser vos transferts de capitaux plusieurs semaines avant la signature définitive afin d’éviter qu’un délai bancaire ne retarde la transaction.
Cette anticipation fait souvent la différence entre une installation fluide et plusieurs semaines de démarches supplémentaires.
Conclusion
Le système bancaire costaricien fonctionne selon des règles bien différentes de celles auxquelles sont habitués les Européens, les Canadiens ou les Américains. Les procédures sont généralement plus prudentes, plus documentées et parfois plus longues, notamment pour les non-résidents et les transferts internationaux.
Une fois ces particularités comprises, la gestion bancaire devient cependant relativement simple. Les établissements offrent aujourd’hui des services numériques performants, des comptes en dollars et en colones ainsi qu’un niveau de sécurité apprécié des investisseurs étrangers.
Chez Crespo Agency, nous savons que l’ouverture d’un compte bancaire s’inscrit souvent dans un projet beaucoup plus large : acquisition immobilière, demande de résidence, transfert de patrimoine ou installation familiale. C’est pourquoi nous accompagnons nos clients à chaque étape, en les mettant en relation avec les bons interlocuteurs et en les aidant à préparer les documents nécessaires avant même leur arrivée au Costa Rica. Cette préparation permet de gagner un temps précieux et de sécuriser votre projet dès les premières démarches.