Los bancos en Costa Rica: todo lo que los expatriados deben saber antes de abrir una cuenta
¿Está planeando mudarse a Costa Rica o está considerando comprar una propiedad en el país? Entonces hay una pregunta que surge casi siempre desde las primeras conversaciones: ¿cómo funciona realmente el sistema bancario costarricense?
Muchos extranjeros creen que encontrarán un funcionamiento similar al de Canadá, Estados Unidos o Europa. Sin embargo, la realidad es bastante diferente. Abrir una cuenta bancaria, enviar dinero al extranjero, realizar una transferencia internacional importante o simplemente acceder a ciertos servicios bancarios puede requerir más tiempo, más documentación… y, sobre todo, un poco de paciencia.
Esto no significa que el sistema sea deficiente. Al contrario, responde a una política bancaria mucho más prudente, respaldada por estrictas normas para prevenir el lavado de dinero y el financiamiento de actividades ilícitas. Para un inversionista o un futuro residente, comprender estas reglas desde el principio permite evitar muchos inconvenientes y ahorrar tiempo.
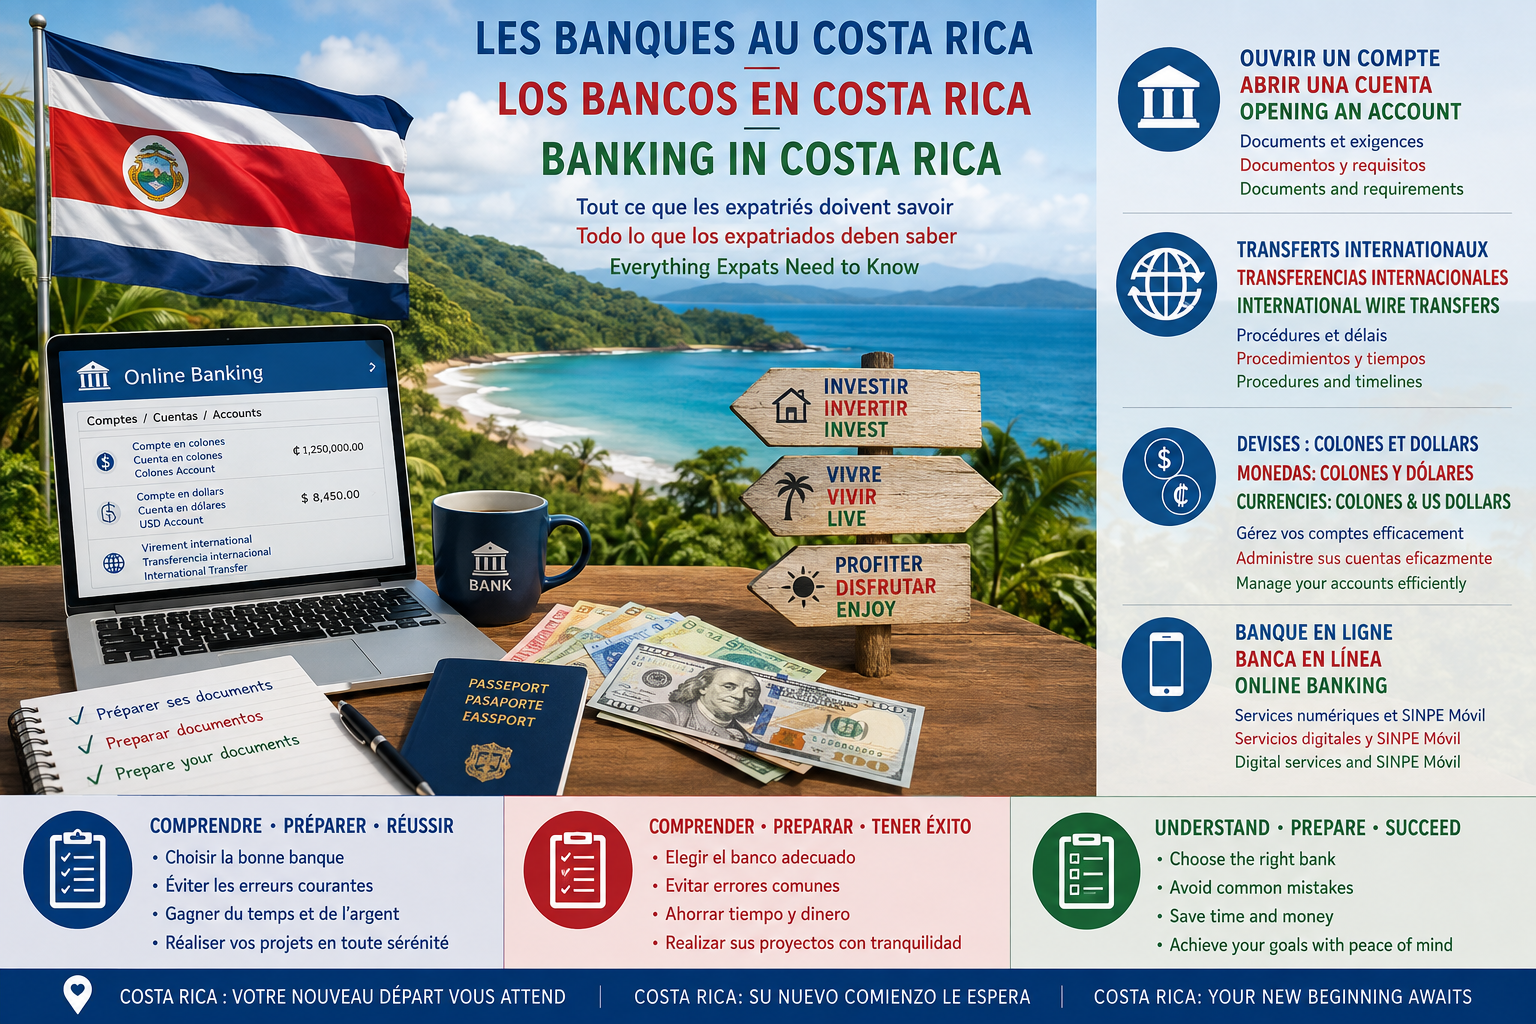
En esta guía descubrirá las principales diferencias entre los bancos costarricenses y las entidades financieras de Norteamérica y Europa, cuáles son las instituciones más favorables para abrir una cuenta siendo no residente, por qué las transferencias internacionales pueden ser más complejas y cuáles son las mejores prácticas para administrar su dinero con tranquilidad una vez instalado en Costa Rica.
Un sistema bancario muy diferente al de Europa y Norteamérica
La primera diferencia aparece en la relación entre el cliente y el banco. En Europa y en gran parte de Norteamérica, la mayoría de los trámites bancarios pueden realizarse completamente en línea. Abrir una cuenta, modificar límites de tarjetas, solicitar un préstamo o enviar transferencias internacionales suele hacerse sin necesidad de visitar una sucursal.
En Costa Rica, el enfoque sigue siendo mucho más tradicional.
Aunque los bancos ofrecen plataformas digitales modernas y aplicaciones móviles eficientes, la presencia física del cliente continúa siendo necesaria para muchas operaciones.
Es frecuente que deba acudir personalmente a la sucursal para:
- Firmar determinados documentos.
- Actualizar su expediente como cliente.
- Realizar una transferencia internacional de alto valor.
- Modificar ciertas autorizaciones bancarias.
- Justificar el origen de fondos importantes.
Para quienes llegan desde Europa o Norteamérica, esta forma de trabajar puede resultar sorprendente. Sin embargo, es completamente normal dentro del sistema financiero costarricense.
Otro aspecto que llama la atención es la importancia que tiene el cumplimiento normativo o compliance.
Las entidades financieras desean conocer con precisión:
- Su profesión.
- Sus ingresos.
- El origen de su patrimonio.
- El motivo de su permanencia en Costa Rica.
- La procedencia de los fondos que ingresan a la cuenta.
Incluso después de varios meses de haber abierto la cuenta, el banco puede solicitar documentación adicional para mantener actualizado su expediente. Esto no significa que exista algún problema, sino que forma parte de las políticas de control exigidas por la legislación vigente.
También debe tener presente que los tiempos de respuesta suelen ser diferentes.
Mientras que en algunos países europeos una cuenta puede abrirse en pocas horas, en Costa Rica el proceso puede tardar varios días o incluso algunas semanas, especialmente cuando el solicitante es extranjero.
Bancos públicos y bancos privados: ¿qué diferencias existen?
Costa Rica cuenta con un sistema bancario sólido, integrado tanto por bancos estatales como por entidades privadas.
Los bancos públicos gozan de una excelente reputación y poseen una amplia cobertura en todo el territorio nacional.
Entre los más importantes destacan:
- Banco Nacional.
- Banco de Costa Rica (BCR).
- Banco Popular.
Estas instituciones cuentan con una extensa red de sucursales y cajeros automáticos distribuidos por todo el país.
Por otro lado, los bancos privados también desempeñan un papel muy importante dentro del sistema financiero.
Entre los más conocidos se encuentran:
- BAC Credomatic.
- Davivienda Costa Rica.
- Scotiabank Costa Rica (con una presencia más reducida tras diversas reestructuraciones en los últimos años).
En términos generales, los bancos privados suelen ofrecer:
- Plataformas digitales más modernas.
- Procesos administrativos más ágiles.
- Atención al cliente más personalizada.
- Mayor experiencia trabajando con clientes internacionales.
Como contraparte, sus comisiones pueden ser ligeramente superiores a las de algunos bancos públicos.
No existe una única mejor opción. La elección dependerá de factores como su lugar de residencia, el tipo de operaciones que realizará y la frecuencia con la que necesite utilizar servicios internacionales.
¿Es posible abrir una cuenta bancaria siendo no residente?
Sin duda, esta es una de las preguntas más frecuentes entre quienes desean invertir o establecerse en Costa Rica.
La respuesta es sí, aunque existen varias condiciones.
Contrario a lo que muchas personas creen, un extranjero que aún no posee residencia puede abrir una cuenta bancaria en Costa Rica, siempre que cumpla con los requisitos establecidos por la entidad financiera.
Ahora bien, no todos los bancos manejan exactamente las mismas políticas.
Algunos muestran una mayor apertura hacia inversionistas y compradores internacionales.
Según nuestra experiencia en Crespo Agency, las entidades que suelen recibir con mayor facilidad solicitudes de no residentes son:
- BAC Credomatic, muy valorado por su experiencia con clientes extranjeros y por la calidad de sus servicios digitales.
- Banco Nacional, que frecuentemente acepta solicitudes de no residentes cuando la documentación está completa.
- Banco de Costa Rica (BCR), que también puede abrir cuentas dependiendo del perfil del solicitante y del origen de los fondos.
Cada expediente se analiza de manera individual.
Por lo general, los bancos solicitan:
- Pasaporte vigente.
- Un documento adicional de identificación, según el caso.
- Comprobante de domicilio.
- Evidencia de ingresos.
- Referencias bancarias.
- Documentación que justifique el origen de los fondos.
En algunos casos también pueden requerir referencias profesionales o comerciales.
Es importante tener presente que las políticas internas cambian con cierta frecuencia. Un banco que hoy acepta con facilidad la apertura de cuentas para no residentes podría endurecer sus requisitos en el futuro.
Por ello, siempre recomendamos preparar toda la documentación antes de iniciar el proceso.
En Crespo Agency acompañamos regularmente a nuestros clientes durante esta etapa, coordinando la comunicación con bancos, abogados y demás profesionales involucrados para reducir tiempos de espera y evitar solicitudes de documentación incompleta.
Las transferencias internacionales: ¿por qué pueden resultar más complicadas?
Este es, probablemente, el aspecto que más sorprende a quienes llegan a vivir o invertir en Costa Rica.
En Europa, Estados Unidos o Canadá, realizar una transferencia internacional suele ser un trámite sencillo que puede completarse desde una computadora o un teléfono móvil en cuestión de minutos.
En Costa Rica, la realidad es diferente.
Por motivos regulatorios y de prevención del lavado de dinero, muchos bancos todavía exigen que el titular de la cuenta se presente personalmente en la sucursal para autorizar una transferencia internacional, especialmente cuando se trata de montos elevados.
En otras palabras, no siempre será posible enviar decenas o cientos de miles de dólares desde la aplicación móvil de su banco.
Antes de ejecutar la operación, la entidad financiera suele verificar:
- La identidad del titular.
- La autorización expresa de la transferencia.
- El destino de los fondos.
- El motivo de la operación.
- La documentación que respalda el movimiento.
Este procedimiento es habitual cuando se realizan:
- Compras de bienes inmuebles.
- Transferencias hacia cuentas bancarias en el extranjero.
- Pagos internacionales de gran valor.
- Repatriación de capitales.
Dependiendo del monto y del destino del dinero, el banco puede solicitar documentos adicionales como:
- Contratos de compraventa.
- Facturas.
- Escrituras o promesas de compraventa.
- Justificantes del origen y destino de los fondos.
Los plazos también pueden variar.
Aunque algunas transferencias se procesan en 24 horas, otras pueden requerir varios días hábiles, especialmente cuando intervienen verificaciones adicionales.
Para muchas personas acostumbradas a la banca digital europea o norteamericana, este procedimiento puede parecer lento.
Sin embargo, forma parte de los mecanismos de control que han contribuido a la estabilidad y solidez del sistema financiero costarricense.
Las monedas: colones o dólares estadounidenses
Una de las particularidades de Costa Rica es que conviven dos monedas de forma cotidiana.
El colón costarricense (CRC) es la moneda oficial y se utiliza para la mayoría de los gastos diarios.
Sin embargo, el dólar estadounidense (USD) tiene una presencia muy importante dentro de la economía nacional.
Es habitual encontrar precios en dólares para:
- Propiedades inmobiliarias.
- Condominios y proyectos residenciales.
- Vehículos.
- Inversiones.
- Algunos alquileres.
Por esta razón, la mayoría de los bancos permiten abrir:
- Una cuenta en colones.
- Una cuenta en dólares estadounidenses.
Para un expatriado o un inversionista internacional, disponer de ambas cuentas suele ser la opción más práctica.
No obstante, conviene prestar atención al tipo de cambio aplicado por cada banco.
En operaciones inmobiliarias de gran valor, una pequeña diferencia en la tasa de cambio puede representar varios cientos o incluso miles de dólares.
Planificar correctamente las conversiones de moneda puede generar un ahorro significativo.
La banca digital ha evolucionado, pero todavía existen algunas limitaciones
Durante los últimos años, los bancos costarricenses han realizado importantes inversiones en tecnología.
Actualmente, la mayoría ofrece:
- Aplicaciones móviles modernas.
- Consulta de saldos en tiempo real.
- Pago de servicios públicos.
- Transferencias nacionales.
- Administración de tarjetas.
- Acceso a estados de cuenta electrónicos.
Uno de los avances más importantes ha sido el desarrollo de SINPE Móvil.
Este sistema permite enviar dinero de forma inmediata utilizando únicamente el número de teléfono del destinatario, de manera similar a otras plataformas de pago entre particulares utilizadas en Europa o Norteamérica.
SINPE Móvil se ha convertido en una herramienta indispensable para pagos cotidianos entre familiares, amigos, comercios y profesionales independientes.
Sin embargo, todavía existen algunas diferencias respecto a otros sistemas bancarios internacionales.
Por ejemplo:
- Algunos límites de transferencia pueden ser relativamente bajos.
- Ciertas operaciones requieren aprobación presencial.
- Los bancos pueden solicitar documentación adicional antes de liberar determinadas transacciones.
- En ocasiones, una cuenta puede quedar temporalmente restringida mientras se verifica información relacionada con el origen de los fondos.
Estas medidas no están dirigidas exclusivamente a los extranjeros.
También forman parte de los controles habituales aplicados a ciudadanos costarricenses cuando las operaciones así lo requieren.
Lejos de representar un problema, estos procedimientos reflejan el nivel de supervisión existente dentro del sistema financiero del país.
Nuestros consejos para evitar inconvenientes
Abrir una cuenta bancaria suele ser uno de los primeros pasos después de comprar una propiedad o iniciar un proyecto de expatriación en Costa Rica. Una buena preparación puede marcar una gran diferencia y evitar retrasos innecesarios.
Estas son las recomendaciones que solemos dar a nuestros clientes:
- Prepare toda la documentación antes de viajar. Pasaporte vigente, comprobantes de ingresos, referencias bancarias y documentos que acrediten el origen de los fondos facilitarán considerablemente el proceso.
- Conserve copias digitales y físicas de todos los documentos importantes. Es frecuente que distintas entidades soliciten la misma información en diferentes momentos.
- Sea transparente sobre el origen de su patrimonio. Los bancos costarricenses valoran la claridad y la trazabilidad de los fondos.
- Anticipe los tiempos administrativos. Aunque algunos trámites son rápidos, otros pueden requerir varios días o semanas.
- Si va a comprar una propiedad, no espere al último momento para organizar las transferencias internacionales. Planificar con antelación evita retrasos en la firma de la escritura o en el cierre de la operación.
También es recomendable mantener una comunicación fluida con su asesor inmobiliario, su abogado y su banco. Cuando todos los actores trabajan de manera coordinada, el proceso suele desarrollarse de forma mucho más eficiente.
En Crespo Agency, hemos comprobado que la mayoría de los contratiempos bancarios no se deben a problemas con las entidades financieras, sino a la falta de preparación o a documentación incompleta. Por ello, acompañamos a nuestros clientes desde el inicio del proyecto, ayudándolos a reunir la información necesaria y poniéndolos en contacto con bancos, abogados, notarios y otros profesionales de confianza. Este acompañamiento permite ahorrar tiempo, reducir el estrés y evitar retrasos que podrían afectar una compra inmobiliaria o un proceso de residencia.
Conclusión
El sistema bancario costarricense funciona de manera diferente al de Europa, Estados Unidos o Canadá. Los procedimientos suelen ser más prudentes, exigen una mayor cantidad de documentación y, en algunos casos, requieren la presencia física del cliente para realizar determinadas operaciones, especialmente las transferencias internacionales.
Sin embargo, una vez comprendidas estas particularidades, administrar sus finanzas en Costa Rica resulta sencillo y seguro. El país cuenta con un sistema bancario sólido, instituciones reconocidas, cuentas en colones y dólares, plataformas digitales cada vez más eficientes y un marco regulatorio que ofrece confianza tanto a residentes como a inversionistas extranjeros.
Si está pensando en comprar una propiedad, mudarse al país o iniciar un proyecto de inversión, es recomendable preparar con anticipación todos los aspectos bancarios de su instalación.
En Crespo Agency, acompañamos a nuestros clientes durante todo el proceso: desde la búsqueda de la propiedad ideal hasta la apertura de una cuenta bancaria, la coordinación con abogados, notarios y entidades financieras, así como los trámites relacionados con la residencia y la instalación en Costa Rica. Nuestro objetivo es que pueda concentrarse en su nuevo proyecto de vida mientras nosotros le ayudamos a que cada paso sea más sencillo, seguro y eficiente.